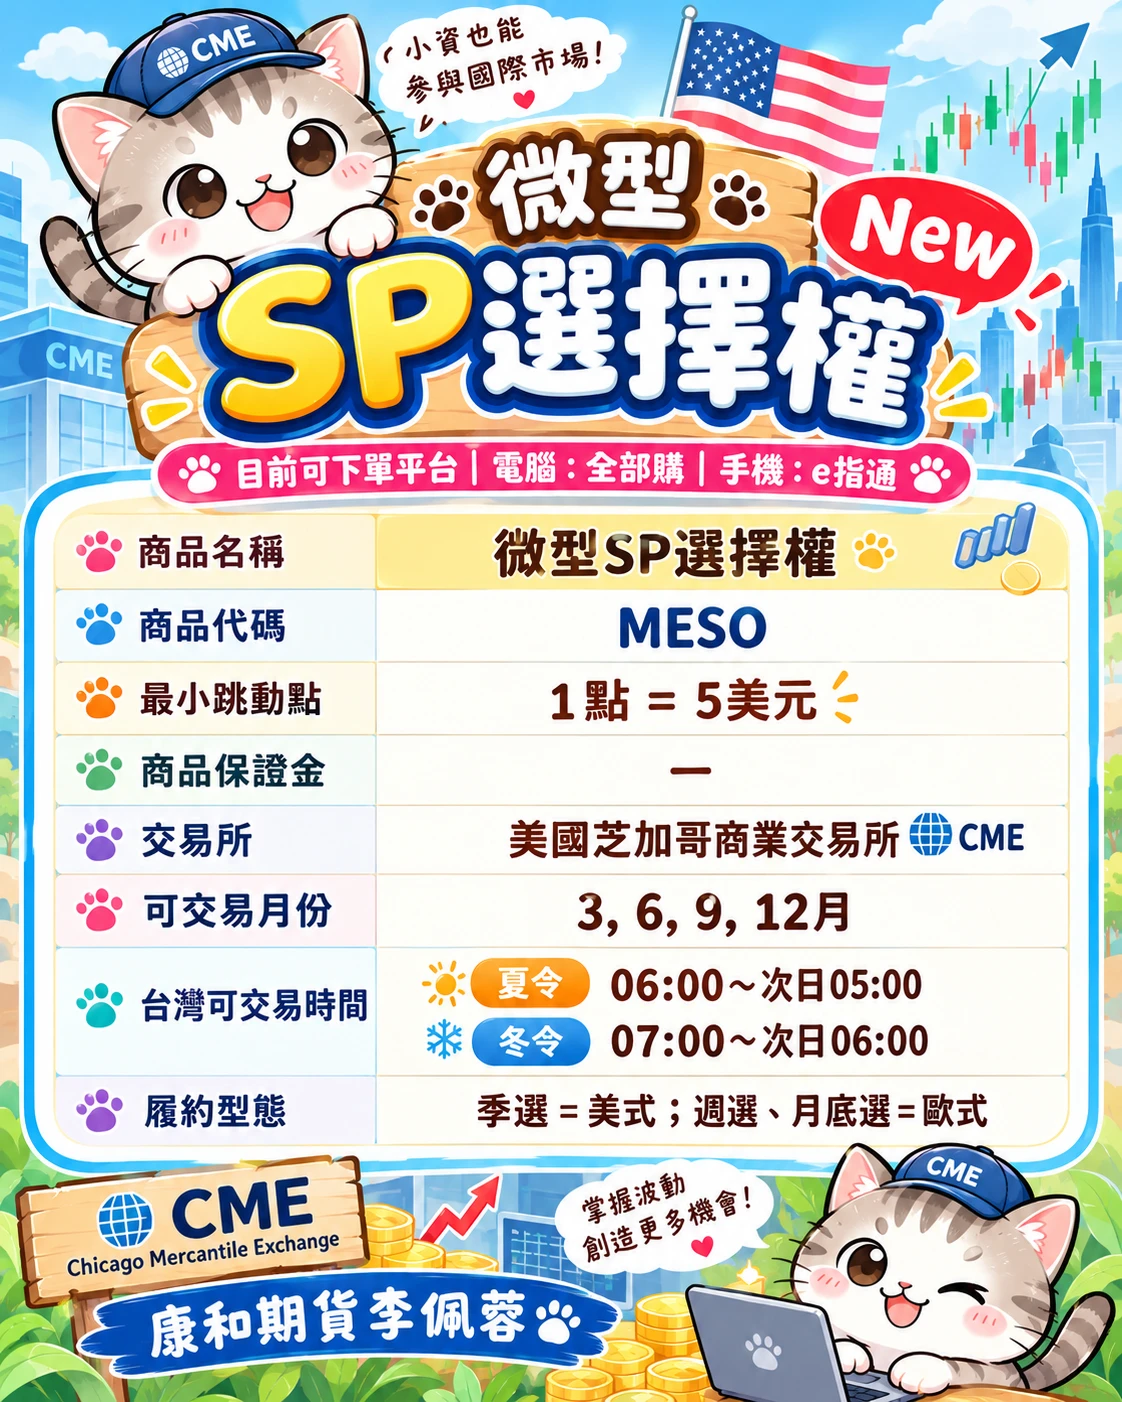
微型小SP選擇權是什麼?
小SP選擇權(Mini S&P 500 Options)目前在美國芝加哥商業交易所(CME)交易,兩種S&P選擇權都有以下特點:
槓桿效益:相較於標準S&P 500選擇權,小SP選擇權保證金需求低,更適合資金規模較小的投資人
交易時間:與美國期貨同步,幾乎24小時開盤,利於不同時區交易者操作
靈活性高:可用於避險、短線操作或長期投資佈局
微型S&P選擇權合約規格一次看
項目 微型MES選擇權(季選) 商品名稱 Micro E-mini S&P 500 Index Option 商品代碼 MESO 交易所 CME(美國芝加哥商業交易所) 標的 微型 S&P 500 期貨 合約規格 指數 × 5 美元 最小跳動 權利金 ≦ 5:0.05 點 = 0.25 美元
權利金 > 5:0.25 點 = 1.25 美元可交易月份 季月 3、6、9、12 交易時間
(台灣時間)夏令 06:00~次日 05:00
(04:15–04:30 暫停交易)
冬令 07:00~次日 06:00
(05:15–05:30 暫停交易)履約型態 季選=美式;週選、月底選=歐式 保證金
(以交易所公告為準)取大值:
a. 權利金市值 +(期貨原始保證金 − ½ 價外值)
b. 權利金市值 + ½ 期貨原始保證金那個「暫停交易」要特別記:每天收盤前有 15 分鐘會停下來,夏令是 04:15~04:30、冬令是 05:15~05:30。
微型SP 跟 小SP(ES)差在哪?
比較項目 微型SP選擇權(MESO) 小SP選擇權(ESO) 一點多少錢 5 美元 50 美元 合約規模 指數 × 5 指數 × 50 最小跳動 0.05 點 = 0.25 美元 0.05 點 = 2.5 美元 可交易月份 2 個連續季月 8 個連續季月 + 3 個 12 月 權利金門檻 低,幾千塊台幣就能買一口 高,同一個履約價要十倍的錢 成交量 比較小,買賣價差較寬 大很多,進出比較順 適合誰 小資金、新手、想微調部位 資金夠、要做大一點的避險或策略 微型SP選擇權除了季選(MESO),還有週選。
比較項目 微型SP季選(MESO) 微型SP週選(MS1EO~MS5EO) 多久到期一次 每季(3、6、9、12 月) 每週五 同時掛幾個 2 個連續季月 連續 8 週 履約型態 美式 歐式 交割方式 部分季別為實物交割(到期變期貨部位) 現金結算 權利金 貴,但有時間可以等 便宜,但時間價值掉得快 適合 布局一季、拿來避險 賭短線方向、小額練手 「時間價值」是什麼?選擇權的價格裡有一塊是在付「還有多少時間可以翻盤」的錢。離到期越遠越值錢,越接近到期掉越快,到期當天直接歸零。
如何計算(微型)小SP選擇權的損益?買方損益計算:
假設買一口小SP季選擇權6200買權成交242.25,在258.50平倉,損益如何計算?
小SP選擇權最小跳動點 0.25點=12.5美元,1點 = 50美元
(258.50-242.25)×50美元=賺812.5美元 (不含來回手續費)
賣方損益計算:
假設賣一口小SP季選擇權6400買權成交110.25,損益如何計算?
小SP選擇權最小跳動點 0.25點=12.5美元,1點 = 50美元
小SP期貨保證金 23,460,小SP期貨價格6341.5
賣方保證金=權利金市值+MAX(期貨原始保證金-價外值/2,原始保證金/2)
call價外值: MAX((履約價格-標的期貨) ×契約乘數,0)
put價外值: MAX((標的期貨-履約價格)×契約乘數,0)
權利金市值 = 價格110.25× 50美元=5512.5美元
call價外值: MAX((6400-6341.5)×50,0) =2,925
小SP賣方保證金
=5,512.5+MAX(23,460-2,925/2,23,460/2)
=5,512.5+MAX(21,997.5,11,730)
=5,512.5+21,997.5
=16,485美元
最後交易日(次日01:30)還有部位,要怎麼處理?
選擇權分為價內期權和價外期權。過了最後交易日,價外期權就會失去價值,因而無效。價內期權則被轉為相應的期貨部位,亦即帳戶會多出多頭或空頭的期貨部位。因此若有交易選擇權,務必留意最後交易日,備妥資金(轉為期貨部位的保證金)或提前平倉。
微型SP選擇權交易注意事項
為什麼要注意「最後交易日」?
每一張選擇權合約都有明確的到期日,不能隨意忽略不處理。以銅選擇權為例,其最後交易日通常是標的期貨合約交割月份前一個月的倒數第四個營業日。換算為台灣時間,大約會在當日晚上至隔日凌晨 1:30 結束交易。
若選擇權到期時處於價內狀態,系統將自動將其轉為期貨部位。無論投資人是否有意願,都會自動履約。因此,務必在到期前決定是否平倉、放棄履約,或確保帳戶資金足以承接期貨部位。若保證金不足,可能會遭期貨商強制平倉,造成不必要的損失。
選擇權類別不同
美式選擇權:這種類型的期權允許持有人在合約生效後至到期日前的任何時間內行使權利。例如小SP的季選屬於美式選擇權,投資人可根據自身需求與市場情況,靈活選擇行使時機。
歐式選擇權:與美式不同,歐式選擇權僅能在合約到期日當天執行,持有人無法提前行使權利。像是小SP的周選、月底選以及微型小SP選擇權等,皆採用歐式行權方式。
務必留意最後交易日
海外選擇權投資人務必留意各類契約的最後交易時間。若不打算參與結算或不希望部位自動轉為期貨單,請務必提前平倉:
季選擇權:到期當日 21:30 收盤,結算價格於收盤後決定(將直接參與結算)。
週選擇權:到期日次日 凌晨 04:00 收盤,若為價內部位,將自動轉為期貨倉位。
月底選擇權:與週選相同,次日 04:00 收盤,價內選擇權亦會轉為期貨部位。